Domain tsw-eisleb.de kaufen?
Wir ziehen mit dem Projekt
tsw-eisleb.de um.
Sind Sie am Kauf der Domain
tsw-eisleb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tsw-eisleb.de kaufen?
Sind Lieferscheine Aufbewahrungspflichtig?
Sind Lieferscheine Aufbewahrungspflichtig? Ja, grundsätzlich sind Lieferscheine wie andere Geschäftsunterlagen auch aufbewahrungspflichtig. Die genauen gesetzlichen Regelungen können je nach Land und Branche variieren. In der Regel müssen Lieferscheine für einen bestimmten Zeitraum aufbewahrt werden, um mögliche rechtliche Anforderungen zu erfüllen und bei Bedarf zur Verfügung zu haben. Es ist ratsam, sich über die konkreten Aufbewahrungsfristen und -vorschriften in der jeweiligen Rechtsordnung zu informieren, um keine rechtlichen Probleme zu riskieren. Es kann auch sinnvoll sein, Lieferscheine digital zu archivieren, um Platz zu sparen und eine einfachere Verwaltung zu ermöglichen. **
Wann sind Lieferscheine Buchungsbelege?
Lieferscheine sind Buchungsbelege, wenn sie als Nachweis für den Versand von Waren dienen und somit als Grundlage für die Verbuchung von Wareneingängen in der Buchhaltung verwendet werden. Dies ist insbesondere der Fall, wenn die Lieferung von Waren an Kunden oder von Lieferanten an das Unternehmen erfolgt ist. In diesem Zusammenhang werden die Informationen auf dem Lieferschein mit den entsprechenden Buchungskonten abgeglichen, um die Bestände und Warenbewegungen korrekt zu erfassen. Somit können Lieferscheine als Buchungsbelege betrachtet werden, wenn sie die notwendigen Informationen enthalten, um die Transaktionen in der Buchhaltung nachvollziehbar zu dokumentieren. Die genaue Behandlung von Lieferscheinen als Buchungsbelege kann je nach Unternehmensrichtlinien und Buchhaltungsmethoden variieren. **
Ähnliche Suchbegriffe für Eingangsrechnung-und-Lieferscheine-sachlich
Top-Angebote
Produkte zum Begriff Eingangsrechnung-und-Lieferscheine-sachlich:
-
Sachlich neuSachlich neu , Fotografien von August Sander, Albert Renger-Patzsch & Robert Häusser , Luftversorgung > Auto-Tuning & -Styling , Erscheinungsjahr: 202409, Produktform: Leinen, Redaktion: Rosendahl, Wilfried~Sui, Claude W., Seitenzahl/Blattzahl: 168, Abbildungen: 140 Abbildungen in Farbe, Keyword: Art 20th Century; Fotografie; Kunst 20. Jahrhundert; Photography, Fachschema: Neunzehntes Jahrhundert~Zwanzigstes Jahrhundert~Ausstellungskatalog~Fotograf - Fotografin, Fachkategorie: Ausstellungskataloge, Museumskataloge und Sammlungen, Warengruppe: HC/Fotografie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 220, Höhe: 18, Gewicht: 949, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum müssen Lieferscheine aufbewahrt werden?
Lieferscheine müssen aufbewahrt werden, um den Nachweis über die Lieferung von Waren oder Dienstleistungen zu dokumentieren. Sie dienen als Beleg für den Versand und den Empfang von Produkten und können bei Unstimmigkeiten oder Reklamationen als Beweismittel dienen. Zudem sind Lieferscheine wichtig für die Buchhaltung, um die eingehenden und ausgehenden Warenströme nachvollziehen zu können. Die Aufbewahrungspflicht von Lieferscheinen dient auch der rechtlichen Absicherung, falls es zu Streitigkeiten mit Kunden oder Lieferanten kommt. In vielen Ländern sind Unternehmen gesetzlich verpflichtet, Lieferscheine für einen bestimmten Zeitraum aufzubewahren. **
-
Wie lange Lieferscheine aufbewahren privat?
Die Aufbewahrungsdauer von Lieferscheinen im privaten Bereich hängt von verschiedenen Faktoren ab. Grundsätzlich empfiehlt es sich, Lieferscheine so lange aufzubewahren, wie die darin enthaltenen Informationen für mögliche Reklamationen oder Garantieansprüche relevant sind. In der Regel sollten Lieferscheine mindestens bis zum Ablauf der Gewährleistungsfrist aufbewahrt werden, die in Deutschland zwei Jahre beträgt. Es kann jedoch auch sinnvoll sein, Lieferscheine länger aufzubewahren, insbesondere bei teuren oder langlebigen Produkten. Letztendlich ist es ratsam, die Lieferscheine solange aufzubewahren, wie sie einen Nutzen für den Verbraucher haben könnten. **
-
Wann können Lieferscheine vernichtet werden?
Lieferscheine können vernichtet werden, sobald alle darin aufgeführten Lieferungen ordnungsgemäß beim Empfänger angekommen sind und überprüft wurden. Es ist wichtig, dass alle Informationen auf dem Lieferschein korrekt sind und keine Unstimmigkeiten oder offenen Fragen bestehen. Vor der Vernichtung sollte sichergestellt werden, dass alle gesetzlichen Aufbewahrungsfristen eingehalten wurden und keine rechtlichen oder steuerlichen Gründe für die Aufbewahrung der Lieferscheine bestehen. Es empfiehlt sich, die Vernichtung der Lieferscheine protokollieren und dokumentieren, um im Falle von Rückfragen oder Prüfungen nachweisen zu können, dass die Vernichtung ordnungsgemäß erfolgt ist. **
-
Was ist eine Eingangsrechnung und ausgangsrechnung?
Was ist eine Eingangsrechnung und Ausgangsrechnung? Eine Eingangsrechnung ist eine Rechnung, die ein Unternehmen von einem Lieferanten erhält, um den Erhalt von Waren oder Dienstleistungen zu bestätigen. Sie dient dazu, die Zahlungspflicht des Unternehmens zu dokumentieren. Eine Ausgangsrechnung hingegen wird vom Unternehmen an den Kunden ausgestellt, um die erbrachten Leistungen oder verkauften Waren sowie die Zahlungsaufforderung zu dokumentieren. Beide Rechnungen sind wichtige Bestandteile des Rechnungswesens und dienen der transparenten Abwicklung von Geschäftsprozessen. **
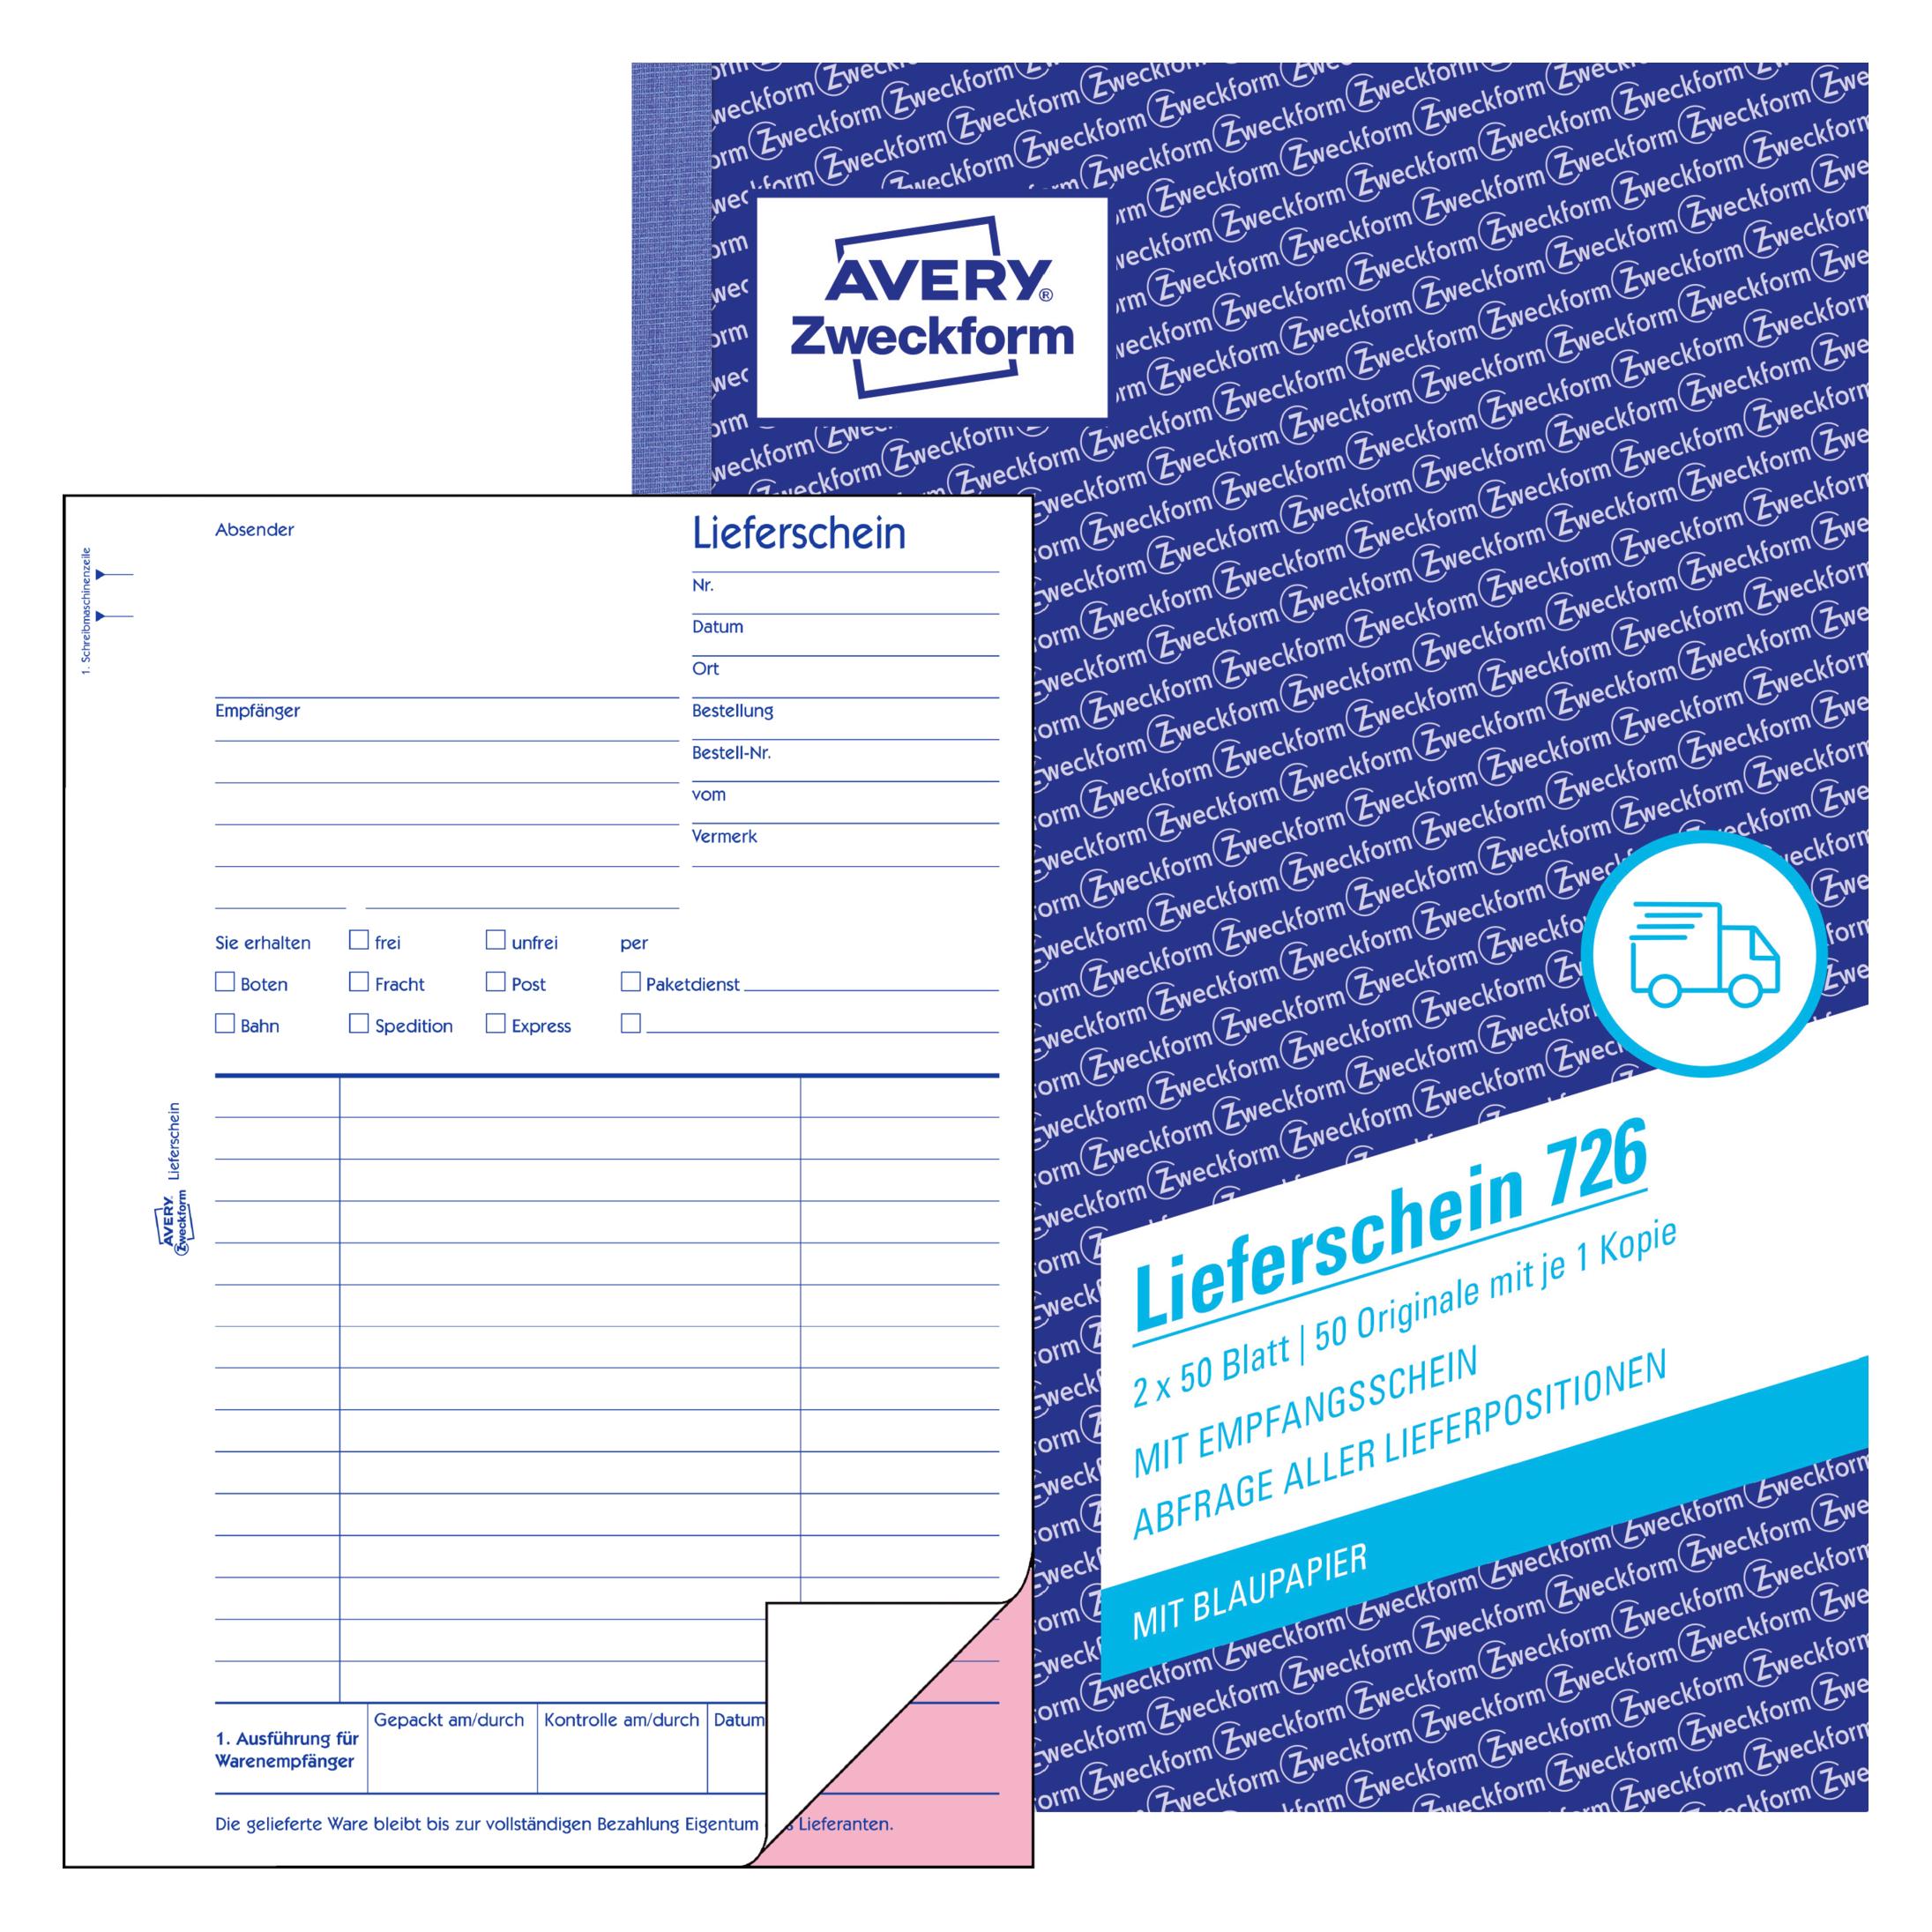
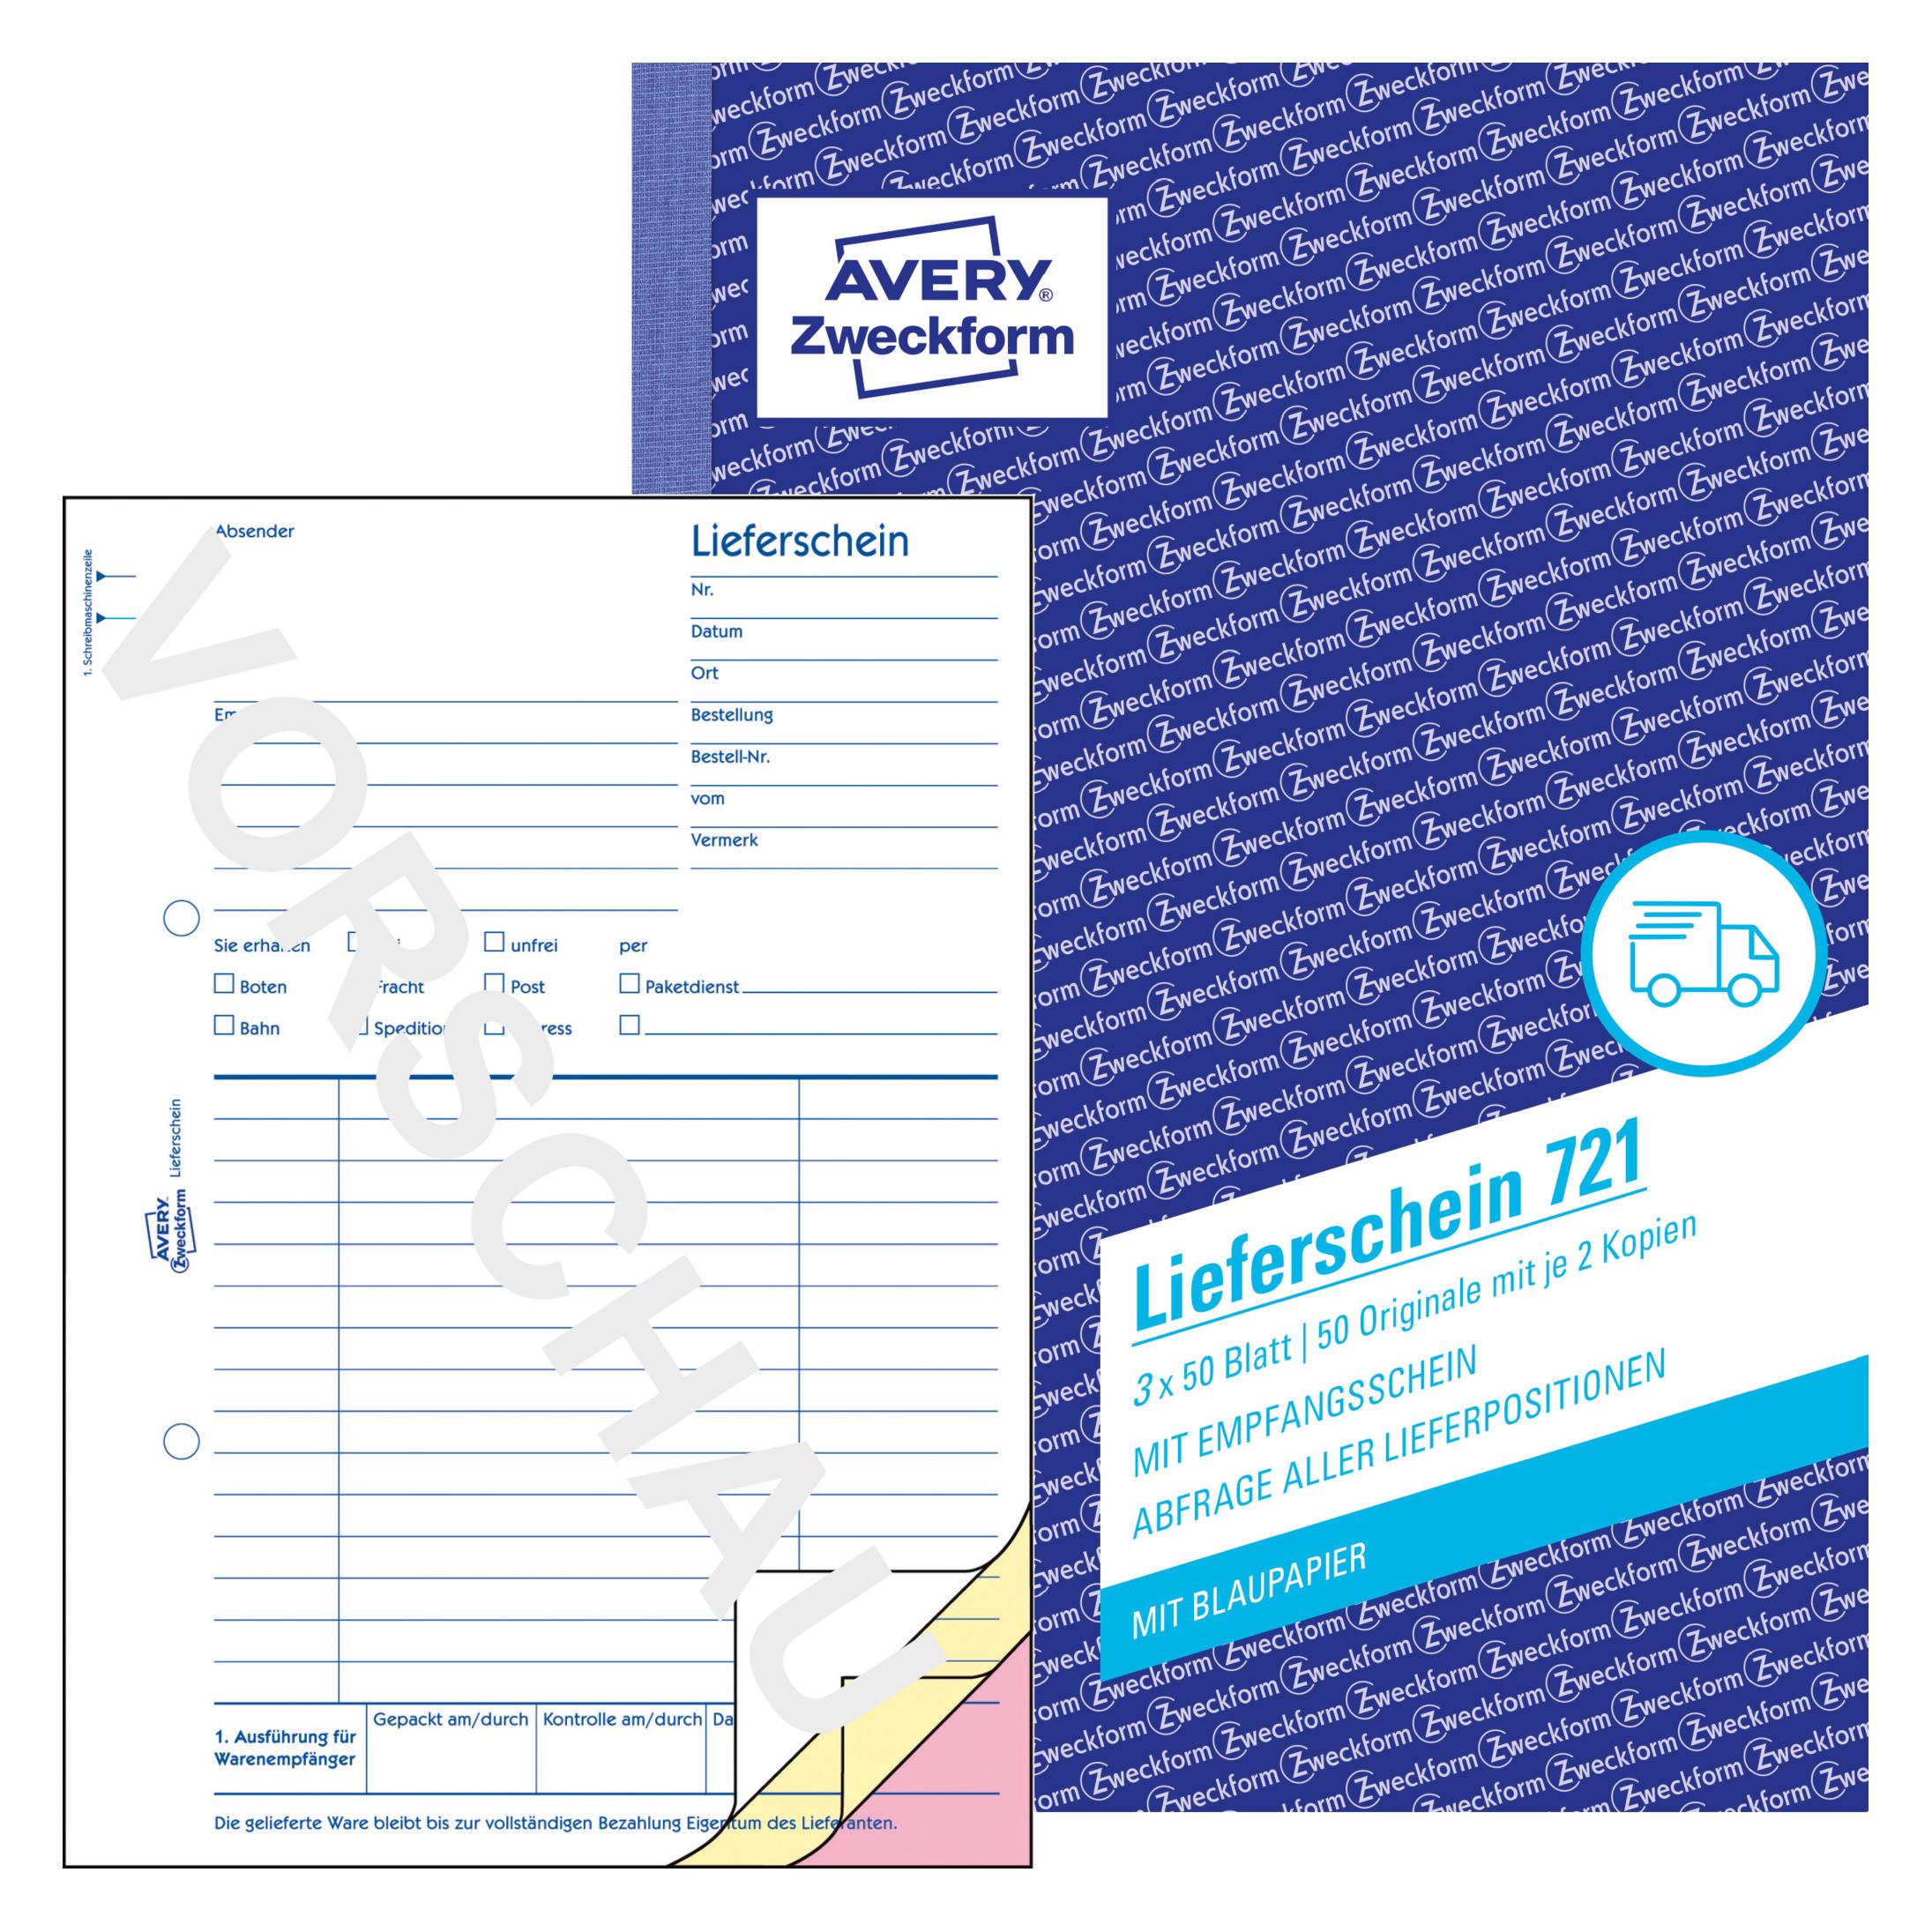
Wie verbucht man eine Eingangsrechnung?
Um eine Eingangsrechnung zu verbuchen, muss zunächst geprüft werden, ob die Rechnung korrekt und vollständig ist. Anschließend wird die Rechnung in das Buchhaltungssystem eingetragen und den entsprechenden Kostenstellen zugeordnet. Die Umsatzsteuer wird separat ausgewiesen und ebenfalls verbucht. Nach der Verbuchung wird die Rechnung zur Zahlung freigegeben und der offene Betrag im System als Verbindlichkeit erfasst. Abschließend erfolgt die Zahlung der Rechnung, wodurch die Verbindlichkeit ausgebucht wird. **
Wie wird eine Eingangsrechnung gebucht?
Eine Eingangsrechnung wird in der Buchhaltung gebucht, indem sie zunächst auf Konten wie "Verbindlichkeiten aus Lieferungen und Leistungen" oder "Kreditoren" erfasst wird. Dabei werden die Rechnungsbeträge den entsprechenden Kostenstellen oder Projekten zugeordnet. Anschließend wird die Rechnung geprüft und genehmigt, bevor sie zur Zahlung freigegeben wird. Nach der Zahlung der Rechnung wird der entsprechende Betrag aus den Verbindlichkeiten gebucht und auf das entsprechende Kostenkonto umgebucht. **
Top-Angebote
Produkte zum Begriff Eingangsrechnung-und-Lieferscheine-sachlich:
-
Eingangsrechnung und Lieferscheine sachlich und rechnerisch pru¿fen (Unterweisung Kaufmännische/r Angestellte/r), Taschenbuch von Jeanette Petersohn,Eingangsrechnung Und Lieferscheine Sachlich Und Rechnerisch Pru¿fen (unterweisung Kaufmännische/r Angestellte/r), Taschenbuch Von Jeanette Petersohn, Grin, 978-3-656-49362-4, Seitenanzahl: 1215,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eingangsrechnung sachlich rechnerisch prüfen (Unterweisung Bürokaufmann / -kauffrau), Taschenbuch von Christoph Sowa, GRIN, 978-3-656-54791-4Eingangsrechnung Sachlich Rechnerisch Prüfen (unterweisung Bürokaufmann / -kauffrau), Taschenbuch Von Christoph Sowa, Grin, 978-3-656-54791-4, Seitenanzahl: 1215,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sachlich neuSachlich neu , Fotografien von August Sander, Albert Renger-Patzsch & Robert Häusser , Luftversorgung > Auto-Tuning & -Styling , Erscheinungsjahr: 202409, Produktform: Leinen, Redaktion: Rosendahl, Wilfried~Sui, Claude W., Seitenzahl/Blattzahl: 168, Abbildungen: 140 Abbildungen in Farbe, Keyword: Art 20th Century; Fotografie; Kunst 20. Jahrhundert; Photography, Fachschema: Neunzehntes Jahrhundert~Zwanzigstes Jahrhundert~Ausstellungskatalog~Fotograf - Fotografin, Fachkategorie: Ausstellungskataloge, Museumskataloge und Sammlungen, Warengruppe: HC/Fotografie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 220, Höhe: 18, Gewicht: 949, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Lieferscheine Aufbewahrungspflichtig?
Sind Lieferscheine Aufbewahrungspflichtig? Ja, grundsätzlich sind Lieferscheine wie andere Geschäftsunterlagen auch aufbewahrungspflichtig. Die genauen gesetzlichen Regelungen können je nach Land und Branche variieren. In der Regel müssen Lieferscheine für einen bestimmten Zeitraum aufbewahrt werden, um mögliche rechtliche Anforderungen zu erfüllen und bei Bedarf zur Verfügung zu haben. Es ist ratsam, sich über die konkreten Aufbewahrungsfristen und -vorschriften in der jeweiligen Rechtsordnung zu informieren, um keine rechtlichen Probleme zu riskieren. Es kann auch sinnvoll sein, Lieferscheine digital zu archivieren, um Platz zu sparen und eine einfachere Verwaltung zu ermöglichen. **
-
Wann sind Lieferscheine Buchungsbelege?
Lieferscheine sind Buchungsbelege, wenn sie als Nachweis für den Versand von Waren dienen und somit als Grundlage für die Verbuchung von Wareneingängen in der Buchhaltung verwendet werden. Dies ist insbesondere der Fall, wenn die Lieferung von Waren an Kunden oder von Lieferanten an das Unternehmen erfolgt ist. In diesem Zusammenhang werden die Informationen auf dem Lieferschein mit den entsprechenden Buchungskonten abgeglichen, um die Bestände und Warenbewegungen korrekt zu erfassen. Somit können Lieferscheine als Buchungsbelege betrachtet werden, wenn sie die notwendigen Informationen enthalten, um die Transaktionen in der Buchhaltung nachvollziehbar zu dokumentieren. Die genaue Behandlung von Lieferscheinen als Buchungsbelege kann je nach Unternehmensrichtlinien und Buchhaltungsmethoden variieren. **
-
Warum müssen Lieferscheine aufbewahrt werden?
Lieferscheine müssen aufbewahrt werden, um den Nachweis über die Lieferung von Waren oder Dienstleistungen zu dokumentieren. Sie dienen als Beleg für den Versand und den Empfang von Produkten und können bei Unstimmigkeiten oder Reklamationen als Beweismittel dienen. Zudem sind Lieferscheine wichtig für die Buchhaltung, um die eingehenden und ausgehenden Warenströme nachvollziehen zu können. Die Aufbewahrungspflicht von Lieferscheinen dient auch der rechtlichen Absicherung, falls es zu Streitigkeiten mit Kunden oder Lieferanten kommt. In vielen Ländern sind Unternehmen gesetzlich verpflichtet, Lieferscheine für einen bestimmten Zeitraum aufzubewahren. **
-
Wie lange Lieferscheine aufbewahren privat?
Die Aufbewahrungsdauer von Lieferscheinen im privaten Bereich hängt von verschiedenen Faktoren ab. Grundsätzlich empfiehlt es sich, Lieferscheine so lange aufzubewahren, wie die darin enthaltenen Informationen für mögliche Reklamationen oder Garantieansprüche relevant sind. In der Regel sollten Lieferscheine mindestens bis zum Ablauf der Gewährleistungsfrist aufbewahrt werden, die in Deutschland zwei Jahre beträgt. Es kann jedoch auch sinnvoll sein, Lieferscheine länger aufzubewahren, insbesondere bei teuren oder langlebigen Produkten. Letztendlich ist es ratsam, die Lieferscheine solange aufzubewahren, wie sie einen Nutzen für den Verbraucher haben könnten. **
Ähnliche Suchbegriffe für Eingangsrechnung-und-Lieferscheine-sachlich
-
Wann können Lieferscheine vernichtet werden?
Lieferscheine können vernichtet werden, sobald alle darin aufgeführten Lieferungen ordnungsgemäß beim Empfänger angekommen sind und überprüft wurden. Es ist wichtig, dass alle Informationen auf dem Lieferschein korrekt sind und keine Unstimmigkeiten oder offenen Fragen bestehen. Vor der Vernichtung sollte sichergestellt werden, dass alle gesetzlichen Aufbewahrungsfristen eingehalten wurden und keine rechtlichen oder steuerlichen Gründe für die Aufbewahrung der Lieferscheine bestehen. Es empfiehlt sich, die Vernichtung der Lieferscheine protokollieren und dokumentieren, um im Falle von Rückfragen oder Prüfungen nachweisen zu können, dass die Vernichtung ordnungsgemäß erfolgt ist. **
-
Was ist eine Eingangsrechnung und ausgangsrechnung?
Was ist eine Eingangsrechnung und Ausgangsrechnung? Eine Eingangsrechnung ist eine Rechnung, die ein Unternehmen von einem Lieferanten erhält, um den Erhalt von Waren oder Dienstleistungen zu bestätigen. Sie dient dazu, die Zahlungspflicht des Unternehmens zu dokumentieren. Eine Ausgangsrechnung hingegen wird vom Unternehmen an den Kunden ausgestellt, um die erbrachten Leistungen oder verkauften Waren sowie die Zahlungsaufforderung zu dokumentieren. Beide Rechnungen sind wichtige Bestandteile des Rechnungswesens und dienen der transparenten Abwicklung von Geschäftsprozessen. **
-
Wie verbucht man eine Eingangsrechnung?
Um eine Eingangsrechnung zu verbuchen, muss zunächst geprüft werden, ob die Rechnung korrekt und vollständig ist. Anschließend wird die Rechnung in das Buchhaltungssystem eingetragen und den entsprechenden Kostenstellen zugeordnet. Die Umsatzsteuer wird separat ausgewiesen und ebenfalls verbucht. Nach der Verbuchung wird die Rechnung zur Zahlung freigegeben und der offene Betrag im System als Verbindlichkeit erfasst. Abschließend erfolgt die Zahlung der Rechnung, wodurch die Verbindlichkeit ausgebucht wird. **
-
Wie wird eine Eingangsrechnung gebucht?
Eine Eingangsrechnung wird in der Buchhaltung gebucht, indem sie zunächst auf Konten wie "Verbindlichkeiten aus Lieferungen und Leistungen" oder "Kreditoren" erfasst wird. Dabei werden die Rechnungsbeträge den entsprechenden Kostenstellen oder Projekten zugeordnet. Anschließend wird die Rechnung geprüft und genehmigt, bevor sie zur Zahlung freigegeben wird. Nach der Zahlung der Rechnung wird der entsprechende Betrag aus den Verbindlichkeiten gebucht und auf das entsprechende Kostenkonto umgebucht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.